Serviços · Direito Tributário Médico

Assessoria em equiparação hospitalar

Condução do processo de equiparação hospitalar para clínicas, laboratórios e consultórios: auditoria tributária, adequação societária e sanitária, pedido do enquadramento e compensação dos últimos cinco anos.

Área Direito Tributário
Atendimento João Pessoa · São Paulo · on-line
Regime Lucro presumido
+13
Anos em Direito da Saúde
+200
Clientes atendidos
Brasil
Atuação em todo o país
Caso a caso
Análise individual de cada caso

O Freitas & Trigueiro conduz processos de equiparação hospitalar para clínicas, laboratórios e consultórios — da auditoria inicial até a compensação dos valores pagos a maior. Esta página descreve como o trabalho é feito. Se a sua dúvida ainda é o que é o benefício e quem tem direito, comece pelo guia da equiparação hospitalar.

Em uma linha

A equiparação hospitalar permite que a clínica apure IRPJ e CSLL sobre base presumida de 8% e 12%, em vez de 32%, desde que seja sociedade empresária, cumpra as normas da Anvisa e preste serviços de natureza hospitalar. O que separa a clínica que consegue da que é autuada é a documentação reunida antes da mudança de apuração.

Desde 2026: a Lei Complementar nº 224/2025 acresceu 10% aos percentuais de presunção, mas apenas sobre a parcela da receita bruta que exceder R$ 5 milhões no ano-calendário — nessa faixa, a presunção hospitalar passa a 8,8% no IRPJ (desde 1º/01/2026) e 13,2% na CSLL (desde 1º/04/2026). Abaixo desse teto, os percentuais seguem inalterados. Para estimar o efeito no seu faturamento, use o simulador de economia.


Como o trabalho é conduzido

1. Auditoria tributária

Leitura do contrato social, dos CNAEs registrados, do alvará sanitário, da ECF, da DCTF e das notas fiscais emitidas nos últimos cinco exercícios. O objetivo é responder a duas perguntas antes de qualquer movimento: a clínica se enquadra hoje, e qual é a ordem de grandeza do crédito recuperável.

2. Adequação societária e sanitária

Quando a auditoria aponta pendências, a etapa seguinte é resolvê-las: transformação da sociedade simples em sociedade empresária na Junta Comercial, ajuste do objeto social e dos CNAEs, regularização do alvará junto à vigilância sanitária. Sem essa base, o pedido é prematuro e o risco de glosa aumenta.

3. Pedido e mudança de apuração

Com a documentação organizada, passa-se à aplicação da base reduzida no IRPJ e na CSLL. Quando a Receita Federal resiste ao enquadramento, o caminho é a via judicial, com pedido de tutela para aplicação imediata da alíquota e reconhecimento do crédito dos exercícios anteriores. O pedido é analisado pelo juízo, sem prazo definido em lei.

4. Compensação e acompanhamento

Habilitação do crédito, compensação com débitos próprios e acompanhamento das obrigações acessórias no período seguinte, para que o enquadramento se sustente nos exercícios futuros.

A auditoria tributária é o ponto de partida. Fale com a equipe do Freitas & Trigueiro.

Falar com a equipe

Para quem esse trabalho costuma fazer sentido

  • Clínicas e laboratórios tributados pelo lucro presumido, com faturamento que já torna relevante a diferença entre 32% e 8% de base.
  • Serviços de auxílio diagnóstico e terapia, patologia clínica, imagenologia, medicina nuclear e análises clínicas — os nomeados no art. 15 da Lei nº 9.249/1995.
  • Clínicas cirúrgicas e centros que realizam procedimentos com ou sem internação, inclusive em estrutura de terceiros.
  • Clínicas que já apuram com base reduzida sem documentação que sustente o enquadramento e querem regularizar a posição antes de uma fiscalização.

E quando não faz

Nem toda clínica se enquadra, e dizer isso na primeira conversa faz parte do trabalho. Empresas no Simples Nacional não se beneficiam diretamente da presunção reduzida; consultórios exclusivamente ambulatoriais, sem procedimentos de natureza hospitalar, têm posição frágil; e estabelecimentos de estética sem procedimentos regulados pela Anvisa, em regra, não sustentam o pedido. A auditoria existe para separar esses casos antes de qualquer mudança de apuração.


O que a clínica recebe

  • Parecer sobre o enquadramento, com o fundamento legal e a jurisprudência aplicável ao caso concreto.
  • Dimensionamento do crédito recuperável por exercício, com atualização pela SELIC.
  • Lista objetiva das pendências societárias e sanitárias, se houver, e a condução da regularização.
  • Condução do pedido na via administrativa ou judicial, conforme o caso.
  • Acompanhamento da habilitação e da compensação do crédito.
Antes da conversa

Se quiser ter uma ideia da ordem de grandeza antes de falar com alguém, o simulador de economia estima a diferença a partir do faturamento mensal da clínica. E o conjunto de guias cobre requisito por requisito, do CNAE à licença sanitária.


Quem conduz

O Freitas & Trigueiro Advocacia atua em duas frentes: Direito à Saúde Suplementar e Direito Tributário Médico. A equiparação hospitalar está nesta segunda, conduzida diretamente pelas sócias, com atendimento em João Pessoa, São Paulo e on-line em todo o Brasil.
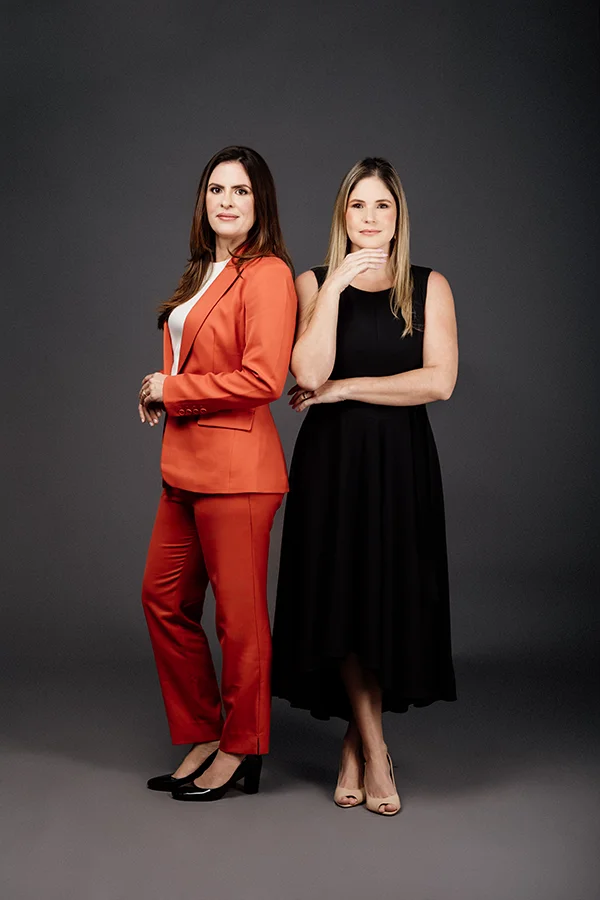
Bruna de Freitas Mathieson e Deyse Trigueiro de Albuquerque Lima, advogadas do Freitas & Trigueiro
Página escrita e revisada por
Bruna de Freitas Mathieson & Deyse Trigueiro de Albuquerque Lima
Advogadas com atuação em Direito da Saúde · OAB/PB 15.443 e 15.068 · Sócias do Freitas & Trigueiro
Atendimento em João Pessoa, São Paulo e on-line em todo o Brasil

Perguntas sobre a assessoria

i.Como começa o trabalho?
Pela auditoria tributária. Antes dela não há como afirmar se a clínica se enquadra nem qual é o crédito recuperável — e mudar a apuração sem esse diagnóstico é o erro que mais aparece nas autuações.
ii.A clínica precisa trocar de contador?
Não. O trabalho é jurídico e corre em paralelo à contabilidade que a clínica já tem. A contabilidade é parceira do processo: é ela que aplica a base reduzida na apuração e informa a compensação nas obrigações acessórias.
iii.A clínica precisa estar totalmente regular antes de procurar?
Não. Pendências societárias e sanitárias são comuns e fazem parte do escopo. O que muda é a ordem: primeiro a regularização, depois o pedido.
iv.Vocês atendem clínicas fora de João Pessoa e São Paulo?
Sim. O atendimento é on-line em todo o Brasil, e a competência para a discussão judicial é definida pela sede da pessoa jurídica, não pela localização do escritório.
v.Quanto tempo leva?
Depende do ponto de partida. Clínica que já é sociedade empresária, com alvará válido e CNAE compatível, tem fase de adequação curta. Quando é preciso transformar o tipo societário ou regularizar a licença, o prazo é maior. Havendo discussão judicial, o pedido é analisado pelo juízo, sem prazo definido em lei.
Primeiro passo

Comece pela auditoria tributária

É a etapa que responde se a clínica se enquadra e qual é o crédito recuperável, antes de qualquer mudança na apuração. Se preferir entender o benefício primeiro, o guia da equiparação hospitalar cobre os requisitos em detalhe.

Falar com a equipe

FALE CONOSCO

Envie sua mensagem e responderemos em breve

Usamos cookies para melhorar sua experiência, analisar o tráfego do site e personalizar conteúdo. Você pode aceitar ou recusar. Saiba mais na nossa Política de Privacidade.